Publicado pela Equipe Zosi
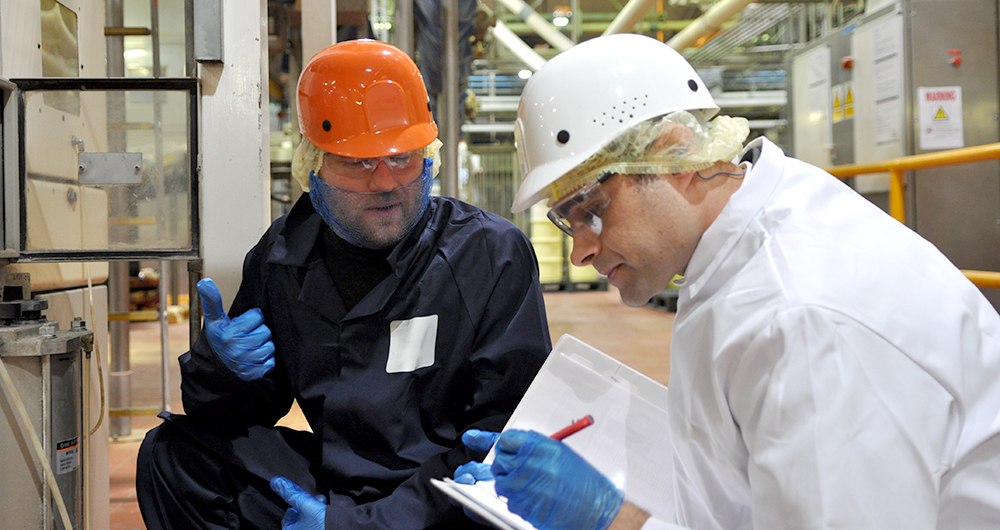
As auditorias desempenham um papel fundamental no sucesso da produção ou fabricação de alimentos e bebidas em um nível fundamental.
Tanto as auditorias internas quanto as externas servem como evidência documentada de que as empresas estão realizando a devida diligência para proteger adequadamente seus alimentos contra práticas inseguras ou sem garantia, resguardando assim seus consumidores de produtos potencialmente inseguros.
A ISO 19011 define auditorias como “[o] processo sistemático, independente e documentado para obter evidências de auditoria e avaliá-las objetivamente para determinar até que ponto os critérios de auditoria são atendidos”. Se desconstruirmos esta declaração, podemos inferir vários fatores que os órgãos de governo consideram centrais para o sucesso da auditoria para os padrões de segurança alimentar:
- Conduta ética
- Sistemático
- Independente
- Baseado em evidências
- Avaliado Objetivamente
Ao explorar esses princípios, podemos delinear ainda mais a relação dinâmica entre as auditorias interna e externa.
Conduta ética
O primeiro princípio da definição de auditoria ISO aborda a integridade acima de tudo. Conduta ética refere-se ao relato das constatações da auditoria de forma aberta e honesta. Ao documentar as constatações de suas auditorias internas, certifique-se de registrar quaisquer não conformidades encontradas. Procure observar suas instalações e processos como se estivesse sob uma perspectiva externa, eliminando ao máximo qualquer viés. Ao registrar as não conformidades e as ações corretivas tomadas quando identificadas, você fornece aos auditores externos uma base de comparação mais precisa e demonstra que você se esforçou para melhorar com base nas suas constatações. Durante uma auditoria SQF ou GMP, por exemplo, o auditor de alimentos revisará sua documentação, além de fazer perguntas verbais. Manter uma conduta ética e representar suas instalações com precisão valida o que você diz e reforça a confiança do auditor de alimentos e, consequentemente, dos seus consumidores.
Sistêmico
A palavra sistemática pode ser usada para implicar “devido cuidado profissional”. Sua auditoria interna deve ser realizada de forma metódica, com um escopo previamente estabelecido. Conclua cada etapa de sua auditoria minuciosamente, respeitando os funcionários que estão presentes enquanto a auditoria está em andamento. Seja intencional com a forma como você registra suas descobertas e use documentos modelo para aumentar a consistência. Se você encontrar alguma não conformidade, revise as evidências para apoiá-las com os funcionários presentes, certificando-se de que todos reconheçam o raciocínio. O princípio “sistemático” está ligado às auditorias externas, pois os auditores profissionais que avaliam os padrões de auditoria BRC (ou BRCGS), SQF, GMP ou GFSI são muito praticados na forma como auditam instalações. Nesse caso, a função de auditoria interna serve para imitar o processo de auditoria externa e simplificar a conclusão da auditoria.
Independente
O sucesso das auditorias internas depende de que a auditoria seja conduzida por funcionários que trabalham fora da área auditada. A independência garante que não haja conflito de interesses, seja intencional ou não. Funcionários que trabalham regularmente na área podem não perceber desvios sutis dos procedimentos estabelecidos ou evidências visíveis de não conformidades. As normas da GFSI determinam que as auditorias internas devem ser realizadas por funcionários de fora do departamento auditado.
Abordagem Baseada em Evidências
Voltando à Conduta Ética está o princípio “Avaliada Objetivamente”. Auditores externos de alimentos podem vir à mesma instalação repetidamente, mas ainda devem manter que suas auditorias são realizadas de forma imparcial e justa. Remover o preconceito pessoal ao inspecionar as condições protege os consumidores, que dependem essencialmente disso. Avaliar as condições e documentá-las como realmente são reflete um alto padrão e ajuda a garantir a qualidade e segurança dos alimentos. Use modelos detalhados e diretrizes para realizar suas auditorias internas. Observe os processos conforme eles ocorrem regularmente para ter uma descrição precisa da adesão às políticas e padrões. Organize auditorias internas para simular auditorias externas para que os funcionários estejam adequadamente preparados e possam se sentir mais confortáveis quando os auditores externos chegarem. Avaliar objetivamente o estado de suas instalações, documentação e processos mostra integridade e reforça a confiança que respalda sua marca.
Conclusão
Seguir esses princípios ajuda você a obter notas "Excelentes" em suas auditorias externas e a minimizar quaisquer incidentes que possam ocorrer. As auditorias BRC diferem das auditorias SQF , mas o conhecimento das normas de auditoria ajuda você a estruturar adequadamente seus procedimentos e a se preparar para o sucesso na auditoria. Saiba mais sobre as melhores práticas de auditoria interna em nossos cursos totalmente online: Auditoria Interna — Básico e Auditoria Interna — Avançado . Obtenha conhecimento e recursos valiosos para iniciar sua jornada rumo ao sucesso em auditoria.